Een ondernemingsplan franchise is het plan van jóuw vestiging, niet een kopie van het formuleboek. De franchisegever levert vaak een basis aan, maar de bank wil zien dat jij de cijfers begrijpt en je lokale markt kent. In ons fictieve voorbeeld blijft van € 400.000 omzet € 36.000 over voor belasting en aflossing. Bij 10% minder omzet zakt dat naar € 14.800.
Welke hoofdstukken horen in een businessplan voor een franchise?
Een franchiseplan heeft dezelfde hoofdstukken als elk ondernemingsplan. Het verschil zit in de verdeling van het werk: een deel krijg je van de formule, een deel moet je zelf uitzoeken. Verwar die twee niet.
| Hoofdstuk | Franchisegever levert | Jij maakt zelf |
|---|---|---|
| Ondernemer | Profiel dat de formule zoekt | Je eigen ervaring, motivatie en rol in de vestiging |
| Formule | Beschrijving, concept, ondersteuning | Waarom deze formule bij jou en je regio past |
| Markt en locatie | Soms een locatieanalyse | Lokale concurrentie, doelgroep, bereikbaarheid, eigen onderzoek |
| Marketing | Landelijke campagnes en huisstijl | Lokaal plan: Google Bedrijfsprofiel, reviews, netwerk, acties |
| Organisatie en personeel | Richtlijn voor bezetting | Je rooster, functies, werving en eigen uren |
| Investering | Overzicht van verlangde investeringen | Je eigen aanvullingen en een buffer |
| Exploitatie | Kengetallen van andere vestigingen | Je eigen begroting, met onderbouwde aannames |
| Liquiditeit en financiering | Soms een voorbeeld | Maandelijkse kasstroom en je financieringsmix |
Begin met de investering
Weet je nog niet wat je totale investering wordt, maak die dan eerst. Met de investeringscalculator zet je instapvergoeding, inrichting, voorraad en werkkapitaal op een rij. Die som is de basis voor elk ander hoofdstuk.
Hoe ziet een exploitatiebegroting voor een franchisevestiging eruit?
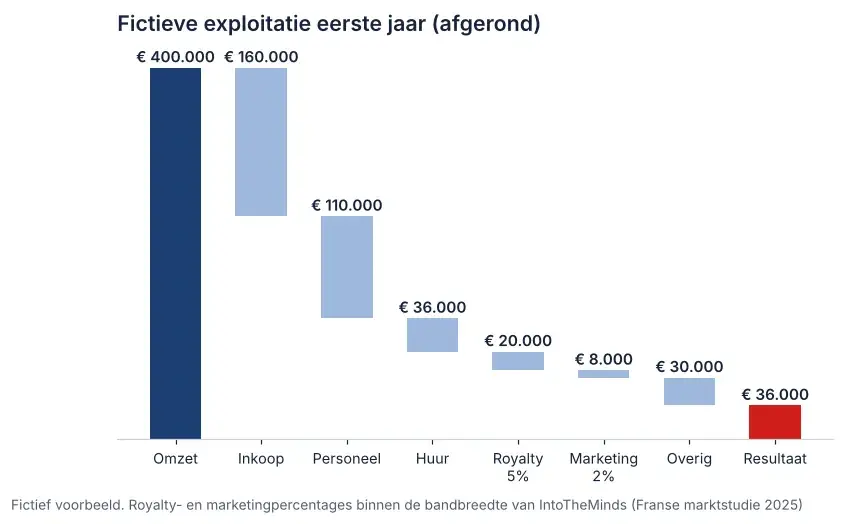
De exploitatie laat zien wat er overblijft nadat alle kosten van een jaar zijn betaald. Het voorbeeld hieronder is fictief en afgerond. Het gaat om de opbouw, niet om de bedragen.
Fictieve omzet € 400.000. Daarvan gaat € 160.000 naar inkoop, € 110.000 naar personeel en € 36.000 naar huur. De royalty is 5% van de omzet (€ 20.000) en de marketingbijdrage 2% (€ 8.000). Overige kosten zoals energie, verzekeringen, software en administratie: € 30.000. Resultaat: € 36.000 voor belasting en aflossing. Die percentages vallen binnen de bandbreedte die een Franse marktstudie uit 2025 vond (royalty meestal 4% tot 6%, marketing 0% tot 3%). Dat is een Franse steekproef: gebruik altijd de cijfers uit je eigen informatiepakket.
Klaar voor je eerste match?
Wat gebeurt er met je exploitatie als de omzet tegenvalt?
Banken willen zien dat je plan een tegenvaller overleeft. Een eenvoudige gevoeligheidsanalyse: wat als de omzet 10% lager uitvalt? Inkoop, royalty en marketing dalen mee, want die hangen aan de omzet. Personeel, huur en overige kosten blijven staan.
| Post | Basis | Omzet min 10% |
|---|---|---|
| Omzet | € 400.000 | € 360.000 |
| Inkoop (40% van omzet) | € 160.000 | € 144.000 |
| Personeel (vast) | € 110.000 | € 110.000 |
| Huur (vast) | € 36.000 | € 36.000 |
| Royalty (5%) | € 20.000 | € 18.000 |
| Marketingbijdrage (2%) | € 8.000 | € 7.200 |
| Overig (vast) | € 30.000 | € 30.000 |
| Resultaat voor belasting en aflossing | € 36.000 | € 14.800 |
Waarom 10% minder omzet bijna 60% minder resultaat geeft
Het resultaat zakt van € 36.000 naar € 14.800, een daling van € 21.200. Dat komt door de vaste kosten. Die blijven gelijk terwijl je minder verdient. Laat in je plan zien wat je dan doet: minder uren inhuren, een lagere eigen opname, of een buffer die het opvangt.
Hoe maak je een liquiditeitsbegroting voor je vestiging?
Winst is niet hetzelfde als geld op de rekening. Een liquiditeitsbegroting laat per periode zien wat er binnenkomt en uitgaat, inclusief aflossing en rente. Zo zie je of je kas ergens onder nul dreigt te zakken. Het fictieve voorbeeld gaat uit van € 25.000 werkkapitaal bij de start en € 20.000 aflossing en rente per jaar.
| Kwartaal | Ontvangsten | Uitgaven exploitatie | Aflossing en rente | Kas einde kwartaal |
|---|---|---|---|---|
| Start | € 25.000 | |||
| Kwartaal 1 | € 80.000 | € 88.000 | € 5.000 | € 12.000 |
| Kwartaal 2 | € 95.000 | € 90.000 | € 5.000 | € 12.000 |
| Kwartaal 3 | € 105.000 | € 92.000 | € 5.000 | € 20.000 |
| Kwartaal 4 | € 120.000 | € 94.000 | € 5.000 | € 41.000 |
Kijk naar het dieptepunt
In dit voorbeeld zakt de kas in het eerste kwartaal van € 25.000 naar € 12.000, omdat de omzet nog moet groeien. Zonder werkkapitaal had je daar een tekort gehad. Maak de begroting in de praktijk per maand: dan zie je ook pieken zoals de btw-afdracht en de jaarlijkse verzekeringspremie. Hoe je de lening zelf opbouwt, lees je bij je franchise financieren.
Wat missen banken vaak in een franchiseplan?
Controleer je plan op deze gaten voordat je het indient:
- Eigen onderbouwing van de omzet. Niet alleen het gemiddelde van de formule, maar waarom jouw locatie dat haalt.
- Je eigen inkomen. Hoeveel heb je per maand nodig om te leven, en kan de vestiging dat betalen?
- Een reëel opstarttempo. Omzet bouwt zich op; de eerste maanden zijn zelden representatief.
- Contractvoorwaarden. Looptijd, vergoedingen en latere investeringen uit de franchiseovereenkomst. Lees eerst je franchisecontract checken.
- Lokale marketing. Wie zorgt voor de vindbaarheid van je vestiging? Vraag de formule hoe zij lokale marketing per vestiging regelt; in ons benchmarkonderzoek uit 2026 was maar 40% van 500 Google Bedrijfsprofielen compleet.
Laat je plan altijd toetsen door een accountant; Franchise-starten.nl geeft geen financieel advies.
Fictief voorbeeld: Sanne schrijft haar plan in zes weken
Sanne (fictief, 33, uit Apeldoorn) wil een vestiging openen in de horeca. Volgens de NFV werken in de horeca gemiddeld zo'n 26,8 mensen per vestiging (eigen berekening op NFV-cijfers 2025), dus personeel is haar grootste kostenpost. Zo verdeelde ze het werk:
- Week 1: investering doorrekenen en eigen inbreng vaststellen.
- Week 2: lokaal marktonderzoek, drie concurrenten bezocht, passanten geteld.
- Week 3: exploitatie en rooster, met de kengetallen van de formule als vergelijking.
- Week 4: gevoeligheidsanalyse en liquiditeitsbegroting per maand.
- Week 5: accountant laat de cijfers toetsen, twee aannames aangepast.
- Week 6: plan naar de bank.
Na de opening gebruikt ze het plan als meetlat. Hoe je dat aanpakt, staat bij je eerste jaar als franchisenemer. Wil je eerst weten welke formule bij je past, zodat je niet voor de verkeerde een plan schrijft? Kijk dan naar de Proof-of-Fit-aanpak of terug naar het complete startersoverzicht.
Veelgestelde vragen over het ondernemingsplan voor een franchise
Levert de franchisegever een kant-en-klaar ondernemingsplan?
Exploitatiebegroting of liquiditeitsbegroting: waarin verschillen ze?
Hoe reken ik de royalty en marketingbijdrage mee in mijn plan?
Waarom wil een bank een gevoeligheidsanalyse zien?
Hoeveel werkkapitaal neem ik op in mijn franchiseplan?
Mag ik de omzetprognose van de formule overnemen?
Hoeveel weken kost het schrijven van een franchiseplan?
Moet ik mijn eigen salaris opnemen in de exploitatie?
Kan Franchise-starten.nl mijn ondernemingsplan schrijven?
Welke kosten vergeten starters vaak in een franchiseplan?
Bronnen
Gijs Bodenstaff
Franchise marketeer, Local SEO- en GEO-specialist, auteur
Schrijf je plan pas als de formule bij je past: vraag de gratis intake aan en ontvang een shortlist met onderbouwing.